





Аналитики представили тренды аптечного рынка за 7 месяцев 2026 года
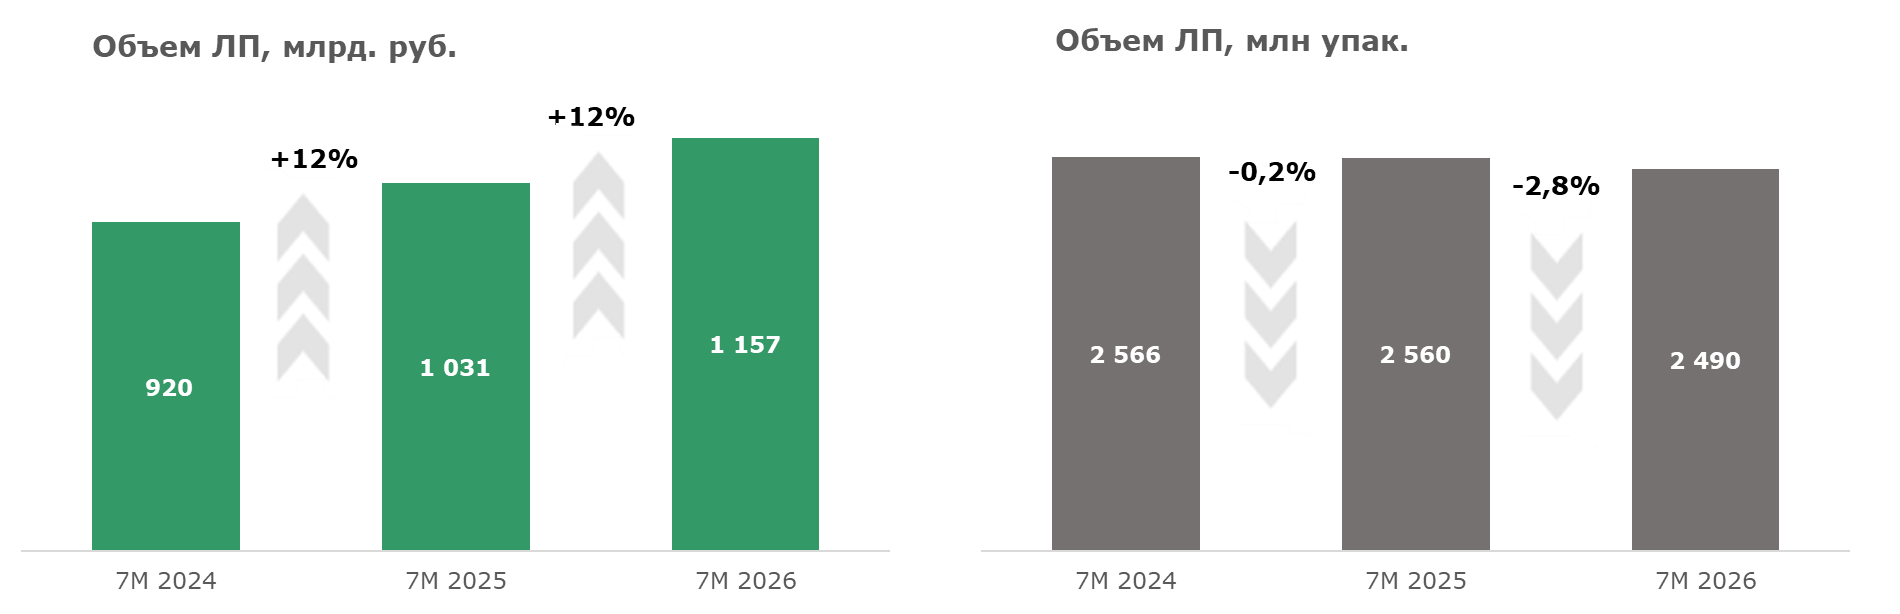
Аналитики связывают такие показатели с инфляционными процессами и переключением потребителей на более дорогие лекарственные средства. Индекс цен на лекарства по итогам 7 месяцев составил 2,5%, причем весь этот рост обеспечен препаратами, не включенными в Перечень ЖНВЛП: на них инфляция 3,9%. Цены на препараты Перечня ЖНВЛП в 2026 году демонстрируют отрицательную динамику – индекс цен составил -0,5%.
Динамика аптечного рынка ЛП
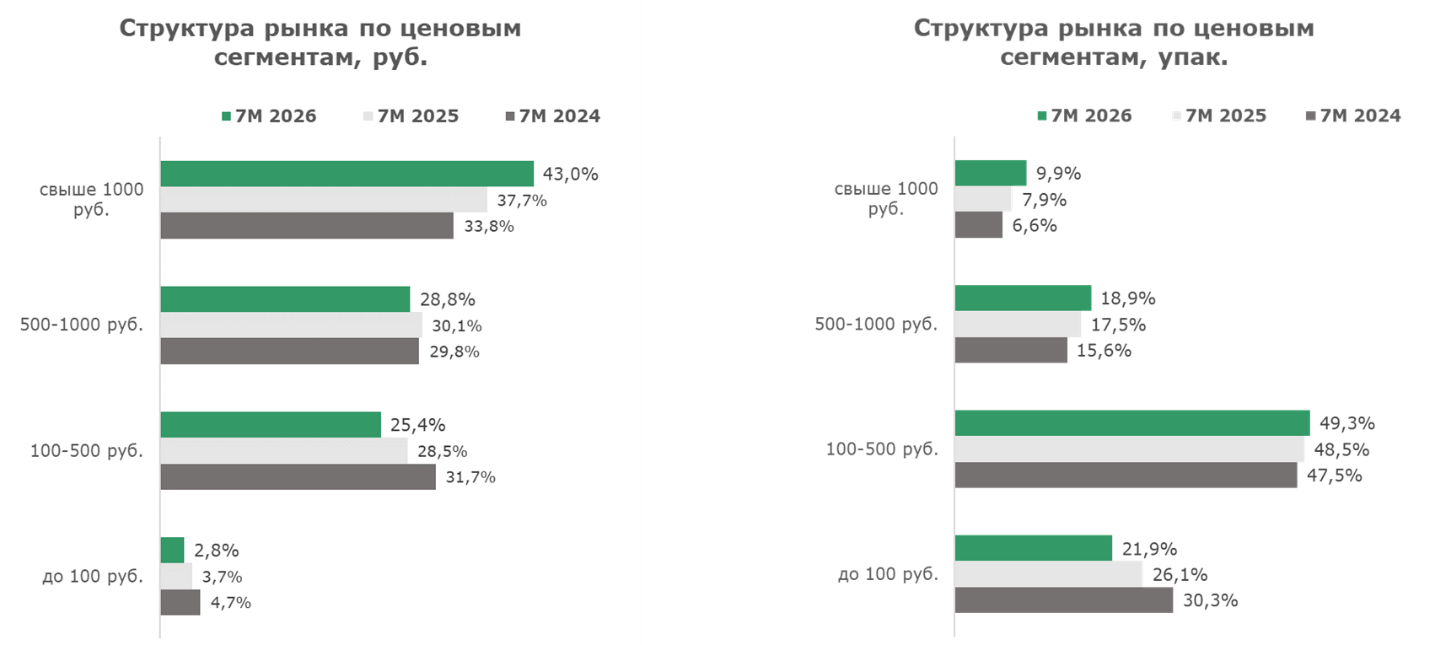
Вымывание дешевого ассортимента продолжается уже на протяжении многих лет. Так, за январь — июль доля препаратов с ценой менее 100 рублей составляет всего 2,8%, но отметим, что в упаковках все-таки доля таких ЛП еще значима – почти 22%. Лидером по спросу остается сегмент с ценой от 100 до 500 рублей – на него приходится почти половина всех продаж в упаковках. И это именно тот сегмент, в который предпочитают выводить свои позиции производители при импортозамещении или расширении предложения того или иного МНН за счет небрендированных дженериков.
Структура аптечного рынка ЛП по ценовым сегментам
Снижение спроса в упаковках затронуло преимущественно безрецептурные препараты, что объясняется низкой заболеваемостью ОРВИ в сезон простуд, переходом покупателей в онлайн-каналы и стремлением потребителей приобретать медикаменты по более выгодной цене. В то же время рецептурный сегмент демонстрирует опережающий рост, регулируемый спросом на средства для борьбы с ожирением и переходом пациентов на более дорогостоящие препараты.
На фоне падающего рынка в натуральном выражении большая часть компаний демонстрирует, конечно же, отрицательную динамику своих продаж по этому показателю. И многие теряют долю рынка. Если посмотреть шире на распределение производителей по приросту в упаковках, то только 32 компании из топ-100 (а они занимают 90% рынка) демонстрируют положительную динамику в натуральном выражении, 18 производителей показывают сохранение объемов на уровне прошлого года (прирост от -2% до +2%), и большая часть компаний (50 производителей) заметно падают по продажам в упаковках.
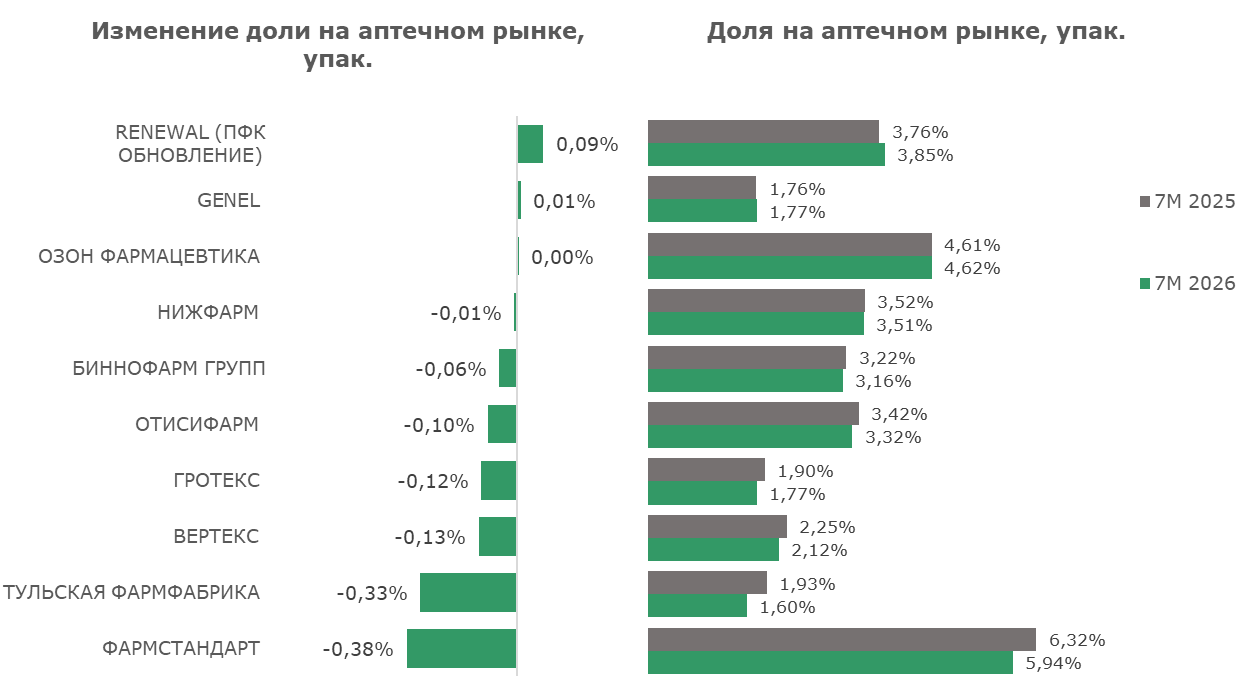
Топ-10 отечественных компаний занимают 31,7% рынка. И большинство из них (7 из 10) попали в пул компаний, которые теряют долю.
Компания «ПФК Обновление» (Renewal) по итогам 7 месяцев стала лидером по приросту доли в упаковках среди ведущих российских производителей (топ-10). Такой результат компания показала за счет увеличения продаж в натуральном выражении таких групп препаратов, как назальные препараты (R01), препараты для лечения заболеваний глаз (S01), препараты, влияющие на систему ренин-ангиотензин (C09), и т.д.
Прирост доли показали еще два отечественных производителя — Genel и «Озон», но у них динамика заметно ниже. У остальных компаний отмечено снижение этого показателя.
Рейтинг отечественных производителей по изменению доли на аптечном рынке в упаковках (среди топ-10 производителей по объему в натуральном выражении)