










Фарма заняла шестое место по рекламным инвестициям и метит в топ-4

В первом полугодии 2026 года фармацевтическая отрасль занимала шестое место по объему инвестиций в рекламу, а по итогам года агентство PHD ожидает ее выхода на четвертое-пятое место. Об этом рассказала генеральный директор агентства Ирина Романова на сессии Комитета фармкоммуникаций АКАР, которая состоялась в рамках Национального рекламного форума, сообщает корреспондент «ФВ».
По данным PHD и Media Direction Group, инвестиции фармкомпаний в рекламу за первое полугодие 2026 года выросли на 13%. Часть этого роста объясняется инфляцией, однако оживление рынка подтверждает и динамика отдельных игроков.
«Четыре компании из топ-10 нарастили рекламные инвестиции в первом полугодии 2026 года более чем на 15% год к году», — сообщила Ирина Романова.
Речь идет о компаниях STADA CIS + «Нижфарм», «Промомед», «Аптеки Плюс» и Dr. Reddy’s Laboratories. Наиболее существенно инвестиции нарастил «Промомед» (+118%), тогда как самое заметное сокращение наблюдается у «Материа Медика» (−47%). Лидер рейтинга «Отисифарм» практически сохранил прошлогодний уровень инвестиций: рост составил всего 1%. (см. таблицу ниже).
Куда уходят медиабюджеты
Мировая и российская фарма все активнее используют digital-продвижение, искусственный интеллект и performance-каналы.
Ирина Романова привела данные международного опроса фарммаркетологов. В топ-3 каналов для увеличения бюджетов вошли Сonnected TV, Digital TV и реклама в ИИ-агентах.
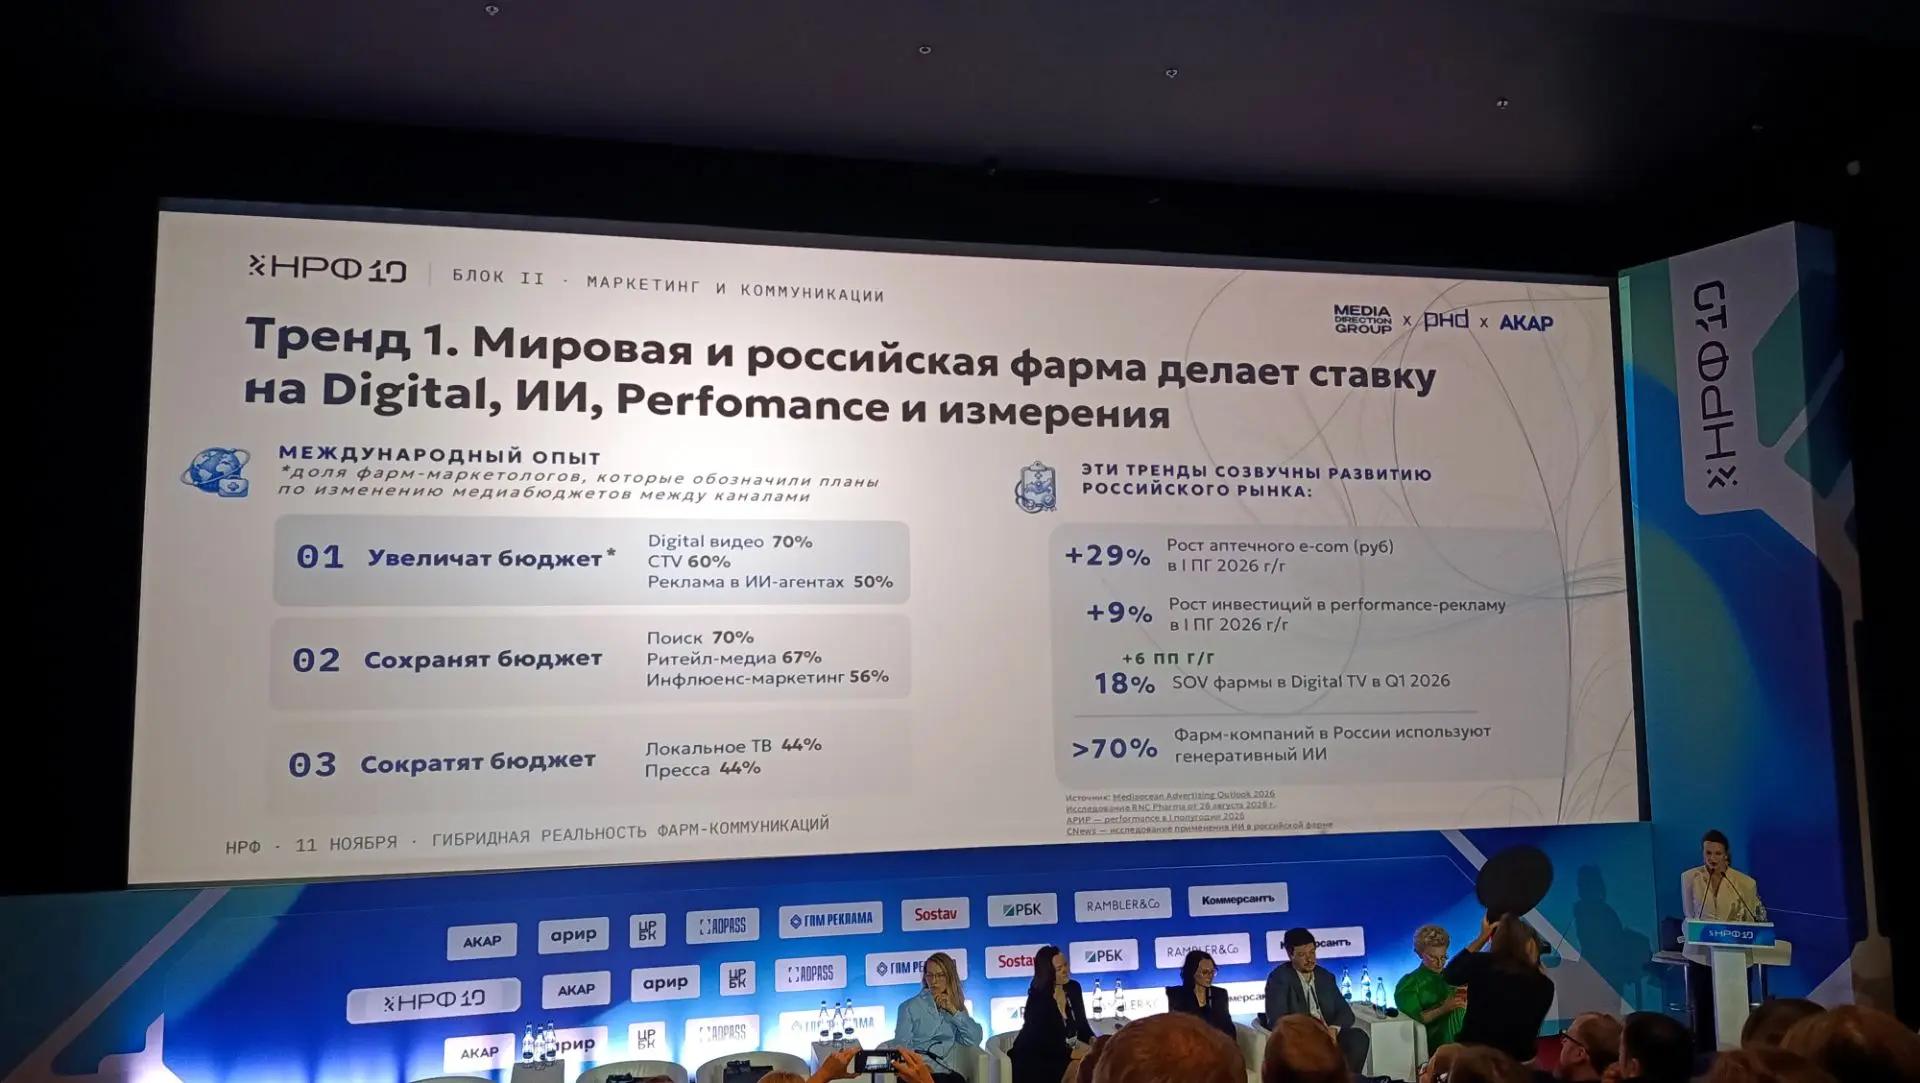
В России, по ее словам, наблюдаются схожие тенденции: рост аптечного e-commerce на 29% в первом полугодии 2026 года сопровождался увеличением инвестиций в performance-рекламу на 9%. PHD оценило долю рекламных инвестиций российской фармы в Digital TV / Connected TV примерно в 18%. При этом Ирина Романова отметила, что в их агентстве Digital TV относят больше к телевидению, чем собственно к digital.
Телевидение сохраняет роль массового канала.
«Сегодня 90% просмотров телепрограмм приходится на интернет. Телевидение — где бы его ни смотрели, в интернете или в прямом эфире, — остается единственным ресурсом, консолидирующим аудиторию», — подчеркнула специальный гость сессии телеведущая программ «Здоровье» и «Жить здорово» Елена Малышева.
При этом она согласна с экспертами фармрынка, что наиболее эффективна связка телевидения с интернетом: телевидение создает охват и мотивацию, а социальные сети и различные интернет-ресурсы позволяют «договорить, доделать, донести» сообщение до аудитории.
Откуда ждать роста
Источником роста рынка, по мнению генерального директора «Альфасигма» Ольги Глазковой, станут незакрытые потребности пациентов. По ее словам, вывод на рынок очередных дженериков известных молекул не создает устойчивого спроса. Проблема не в отсутствии денег у потребителей, а в том, что они стали гораздо более рационально и серьезно относиться к расходам.
Яркий пример спроса — агонисты ГПП-1. Категория растет, хотя не является самой дешевой, а около 50% продаж, по оценке спикера, происходит без визита к врачу. «Люди готовы платить за ярко выраженную эффективность, даже несмотря на часть нежелательных явлений», — считает она.
«Источниками роста рынка остаются более высокая эффективность препаратов, лучшая переносимость, выгодная цена и удобство применения», — сказала Ольга Глазкова.
Рост за счет эффективности дает прибыль, а прибыль формирует медиабюджет. «Без прибыли нет бюджета», — емко обозначила свою позицию руководитель направления «Эндокринология» компании «Промомед» Людмила Ковальчук.
Вице‑президент по коммерции «Фармасинтез» Никита Пуния оценил динамику фармрынка: рост — около 5–6 % в год, из них порядка 60% прироста ритейл‑сегмента обеспечил сегмент препаратов для похудения.
По его мнению, будущий рост будет связан не только с препаратами группы ГПП‑1, но и с новыми сегментами и оригинальными препаратами.
«Сейчас начнется гонка за то, кто быстрее и корректнее запустит исследования препаратов me-too, first-in-class и next-in-class. Много проектов в разработке запускается как для госсектора, так и для ритейла», — подчеркнул Никита Пуния.
Он также отметил, что каждый сегмент по-своему уникален. В качестве примера он привел производство гормональных препаратов: компания запустила его без особых ожиданий, а сейчас оно растет примерно на 70% год к году.
Генеральный директор «Ригла-Здравсити» Борис Попов предложил фармкомпаниям проанализировать данные отраслевых аналитических агентств, чтобы увидеть освобождающиеся ниши.
«Ряд довольно крупных французских компаний освобождает целые категории — это востребованные препараты, по которым государство в том числе может сократить финансирование в госзакупках», — намекнул Борис Попов.
Акцент на новые ниши сделала и маркетинг-директор «Петровакс» Елена Кириллова. Единственным оправданным сценарием роста маркетингового бюджета она считает инвестиции в новую нишу, новый сегмент, нового потребителя или новую точку применения уже существующего продукта. Такие вложения, по ее словам, могут быть рискованными: окупаемость способна занять не один, а два года, но компания рассчитывает стать первой, кто получит эту аудиторию.
«Это единственный вариант здравого и позитивного для компании роста бюджета на маркетинг», — отметила она.
По ее словам, компании могут увеличивать бюджеты, «дерясь за топ-лайн», то есть за выручку, и временно не обращая внимания на эффективность и прибыль. «Особенно это характерно для сезонных брендов: в сезон они наращивают долю голоса и, как следствие, долю рынка. Мы в компании наблюдаем такую стратегию у конкурентов, но сами стараемся ее избегать и боремся за эффективность и за боттом-лайн», — призналась она.
Таблица. Крупнейшие рекламодатели фармацевтического рынка: изменение рекламных инвестиций в 1-м полугодии 2026 года к 1-му полугодию 2025 года
| № | Компания | Изменение: 1-е полугодие 2026 к 1-му полугодию 2025, % |
|---|---|---|
| 1 | ОТИСИФАРМ | +1 |
| 2 | STADA CIS + НИЖФАРМ | +44 |
| 3 | ПРОМОМЕД | +118 |
| 4 | АПТЕКИ ПЛЮС | +94 |
| 5 | БИННОФАРМ ГРУПП | −9 |
| 6 | ПРОТЕК | −35 |
| 7 | DR. REDDY’S LABORATORIES | +24 |
| 8 | ЭВАЛАР | −20 |
| 9 | ПЕТРОВАКС | −11 |
| 10 | МАТЕРИА МЕДИКА | −47 |
| 11 | ВАЛЕНТА | +95 |
| 12 | КЛУБ ЗДОРОВЬЯ | +164 |
| 13 | KENVUE | new |
| 14 | POLPHARMA | +2 |
| 15 | ПФК ОБНОВЛЕНИЕ | −5 |
| 16 | ФАРМСТАНДАРТ | +214 |
| 17 | ALFASIGMA | +1745 |
| 18 | SERVIER | +10 |
| 19 | EGIS | +16 |
| 20 | ЮТЕКА | +2 |
| 21 | ЯНДЕКС | +161 |
| 22 | PROДВИЖЕНИЕ | −41 |
| 23 | ЕЛАТОМСКИЙ ПРИБОРНЫЙ ЗАВОД | +36 |
| 24 | BIONORICA ARZNEIMITTEL GMBH | +74 |
| 25 | ХЕЕЛЬ РУС | +66 |
Данные: Mediascope, оценка Media Direction Group, 1П 2025 и 1П 2026


Нет комментариев
Комментариев: 0